veranomotors
اختيار طريقة الدفع المناسبة لسيارة فاخرة في الإمارات قرار مالي بحد ذاته. إذا أخطأت فيه، فإما أن تجمّد رأس مال يجب أن يعمل في مكان آخر، أو تدفع مع الوقت أكثر بكثير من سعر شراء السيارة، أو تعرّض نفسك لتعقيدات التسوية في أصل عالي القيمة.
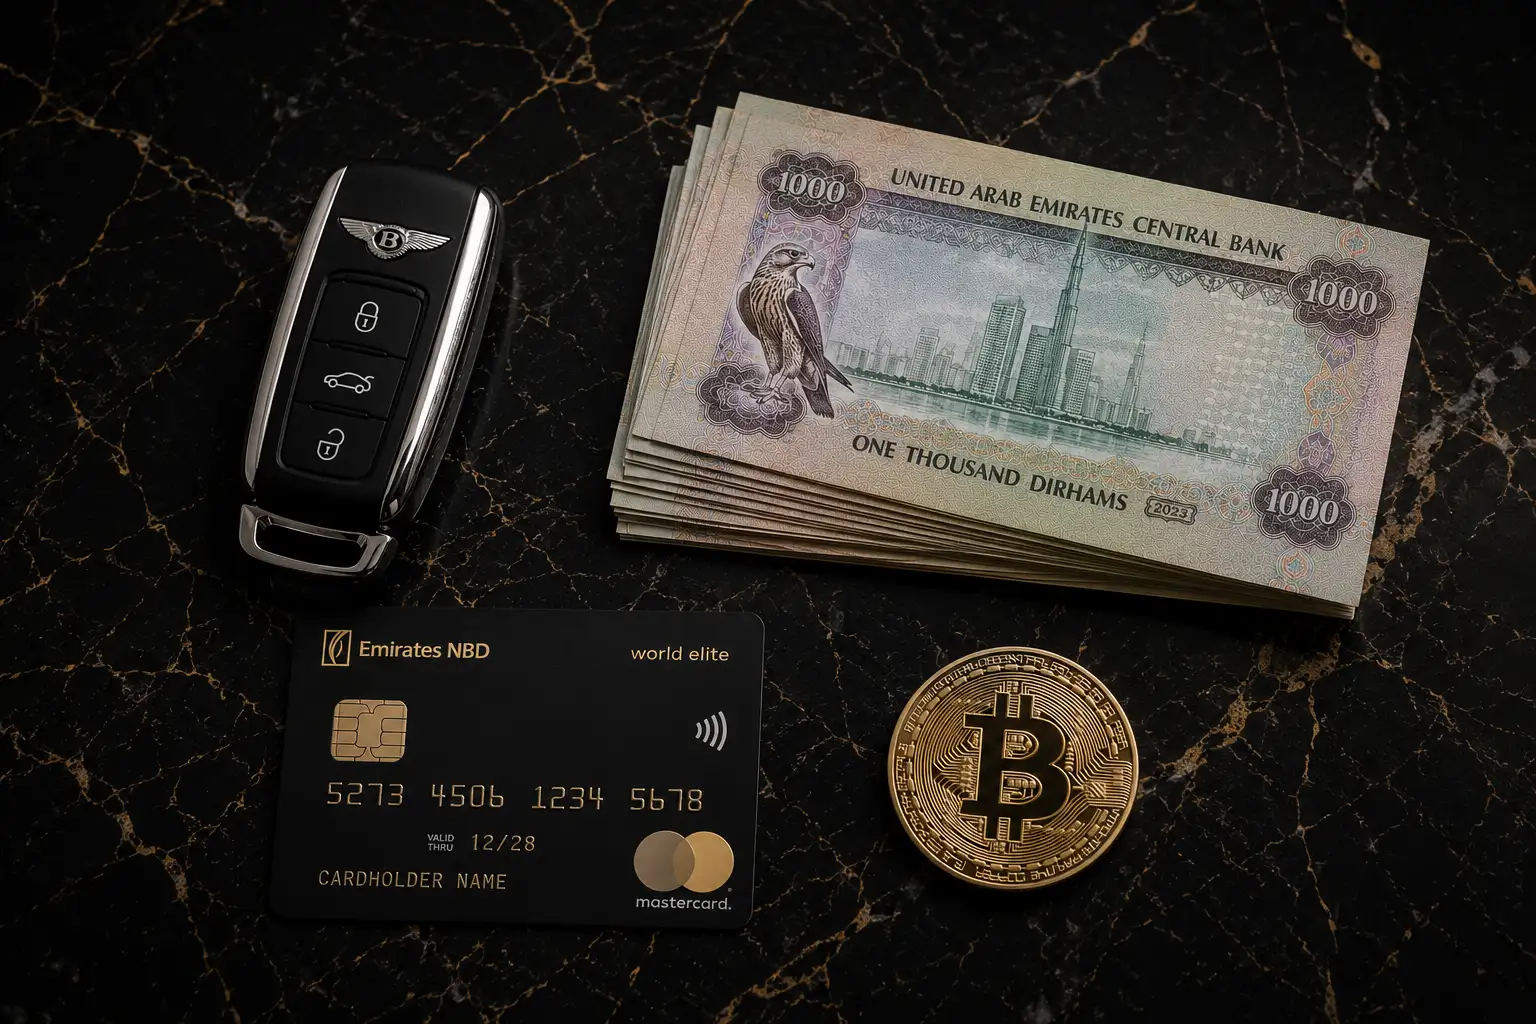
سوق الإمارات من الأسواق القليلة في العالم التي لا تُقبل فيها الطرق الثلاث – النقد والتمويل البنكي والعملات الرقمية – فحسب، بل تُستخدم بانتظام في معاملات بين 300,000 و2,000,000 درهم. ولكل منها ملف مشترٍ يناسبه، ولكل منها مقايضات تستحق الفهم قبل الالتزام.
يشرح هذا الدليل الطرق الثلاث بوضوح، لتتخذ القرار المناسب لوضعك المالي.
الدفع النقدي: ملكية كاملة دون أي التزامات
دفع المبلغ كاملاً مقدماً هو أقصر طريق إلى الملكية في سوق السيارات الفاخرة في الإمارات. لا إجراءات موافقة، ولا شروط من جهة ممولة، ولا التزامات شهرية، ولا بنك مسجل كمالك مشارك في التسجيل. السيارة ملكك بالكامل من لحظة توقيع الأوراق.
إلى جانب البساطة، هناك ميزة تفاوضية عملية تأتي مع العرض النقدي. عندما يعرف البائع — سواء كان معرضاً أو فرداً — أن الصفقة يمكن إتمامها في اليوم نفسه دون شروط تمويل، فإن هذا اليقين له وزنه. والمشترون الذين يأتون مستعدين، بأموال جاهزة ومستندات مكتملة، يتحركون أسرع ويحصلون في حالات كثيرة على شروط أفضل.
ومن ناحية الملكية، لا فوائد تتراكم على مدة قرض، ولا رسوم تسوية مبكرة إذا قررت البيع قبل انتهاء المدة، ولا خطوات إجرائية مطلوبة لفك رهن الجهة الممولة قبل نقل السيارة. ولهذه البساطة قيمة حقيقية في سوق تُعد فيه المعاملات النظيفة والسريعة هي التوقع المعتاد.
المقابل: سيولة مرتبطة بأصل واحد
التكلفة المباشرة للدفع النقدي هي تجميد رأس المال. تخصيص 800,000 درهم لشراء سيارة واحدة يعني أن رأس المال هذا لم يعد مستثمراً في مكان آخر — سواء في الأعمال أو العقارات أو الاستثمارات. وللمشترين ذوي الملاءة الجيدة النشطين في عدة فئات أصول، لا يكون الدفع النقدي الكامل دائماً القرار الأكثر كفاءة، حتى عندما تكون الأموال متاحة فوراً.
وهناك أيضاً جانب الامتثال الذي يجب أن يستعد له كل مشترٍ جاد. تطبق الإمارات لوائح صارمة لمكافحة غسل الأموال، والمعاملات النقدية الكبيرة تتطلب مستندات صحيحة تثبت مصدر الأموال. والمعارض ذات السمعة الجيدة تلتزم بذلك بدقة. والحضور بالأوراق اللازمة ليس اختيارياً — بل جزء من المعاملة.
الأنسب لـ: المشترين الذين يريدون البساطة المطلقة، ولديهم السيولة المتاحة، ويفضلون ملكية خالية دون أي التزام مالي مستمر مرتبط بالسيارة.
التمويل البنكي: هيكل أذكى للمشتري المناسب
تمويل سيارة عالية القيمة في الإمارات ليس تنازلاً — بل غالباً ما يكون الخيار الأذكى للمشترين الذين يستثمرون رأس مالهم في مكان آخر. البنية المصرفية لتمويل السيارات الفاخرة في الإمارات ناضجة وتنافسية ومتاحة للمواطنين والوافدين ذوي الملف المناسب.
تقدم مؤسسات كبرى منها بنك الإمارات دبي الوطني وبنك أبوظبي التجاري والمشرق وبنك أبوظبي الأول منتجات قروض سيارات للمركبات الفاخرة والراقية. ويتوفر التمويل عادةً حتى 1,500,000 درهم أو أكثر، حسب دخل المتقدم وملفه الائتماني. وتتراوح المدد المعتادة بين 12 و60 شهراً. كما يتوفر التمويل عبر الوسطاء للمشترين الذين يفضلون عملية مبسطة دون إدارة العلاقة مع البنك مباشرة.
تتراوح متطلبات الدفعة الأولى عموماً حول 20% للوافدين و15% للمواطنين الإماراتيين، رغم أن ذلك يختلف حسب المؤسسة وتصنيف السيارة.
لماذا يكون التمويل غالباً منطقياً أكثر من الدفع الكامل
الحجة الأساسية هي كفاءة رأس المال. إذا كانت أموالك تحقق عوائد في عمل تجاري أو عقار أو محفظة أسهم، فإن الحفاظ على هذا الاستثمار مع تمويل السيارة بسعر فائدة منظم غالباً ما يكون القرار المالي الأقوى عند حساب الصورة كاملة.
يوفر التمويل أيضاً إمكانية التوقع. الأقساط الشهرية الثابتة على سيارة بقيمة 700,000 درهم موزعة على 48 شهراً أسهل بكثير في الاستيعاب ضمن خطة مالية أوسع من دفعة واحدة كبيرة. وللمشترين الذين يديرون التدفق النقدي لأعمالهم إلى جانب نفقاتهم الشخصية، فإن هذا الهيكل ليس مريحاً فحسب — بل سليم استراتيجياً.
وللمشترين الوافدين الذين يبنون ملفاً مالياً في الإمارات، يساهم قرض السيارة المسدد بانتظام بشكل إيجابي في السجل الائتماني. وهذا مهم جداً عندما يصبح طلب تمويل عقاري أو تسهيلات تمويل للأعمال أمراً ذا صلة لاحقاً.
ما يجب مراعاته قبل توقيع اتفاقية التمويل
الفائدة هي التكلفة المباشرة للتمويل، وتتراكم على مدة القرض. يجب على المشترين حساب إجمالي مبلغ السداد — لا القسط الشهري فقط — قبل الالتزام. وحسب السعر المتفق عليه والمدة المختارة، قد تتجاوز التكلفة الإجمالية للسيارة الممولة سعر شرائها بهامش ملموس.
تتطلب الموافقة مستندات: إثبات الدخل، والإقامة في الإمارات، والهوية الإماراتية، وتأكيد تحويل الراتب، وفي بعض الحالات كشوف حساب بنكية للأشهر الثلاثة إلى الستة الماضية. والمشترون ذوو هياكل الدخل غير المعتادة — أصحاب الأعمال، أو من يعتمد دخلهم على العمولات، أو من لديهم دخل من عدة دول — قد يجدون إجراءات الموافقة أكثر تعقيداً مما توقعوا.
حتى سداد القرض بالكامل، يحتفظ البنك برهن على السيارة. وإذا قررت بيعها أو تصديرها أو نقل ملكيتها قبل انتهاء المدة، يجب فك رهن الجهة الممولة أولاً، ما يضيف خطوات إجرائية إلى المعاملة.
الأنسب لـ: الموظفون المحترفون، وأصحاب الأعمال، والمشترون الذين يفضلون الحفاظ على السيولة وتوزيع تكلفة أصل عالي القيمة على خطة سداد منظمة ومتوقعة.
العملات الرقمية: خيار دفع منظم ومتنامٍ في الإمارات
تجاوز موقف دبي من الأصول الرقمية مرحلة التسامح بكثير. إن سلطة تنظيم الأصول الافتراضية (VARA) وضعت إطاراً تنظيمياً رسمياً يحكم معاملات العملات الرقمية في الإمارات — ما يمنح المشترين والبائعين أساساً واضحاً ومعترفاً به قانونياً للتعامل بالعملات الرقمية. وهذا مهم للمشترين: فهو يعني أن الدفع بالعملات الرقمية في الإمارات ليس منطقة رمادية. بل عملية موثقة ومتوافقة بقواعد محددة للطرفين.
يقبل عدد متزايد من معارض السيارات الفاخرة في دبي الآن بيتكوين وإيثريوم والعملات المستقرة، مع تفضيل متزايد لـ USDT بسبب استقرار سعرها. وتتضمن العملية المعتادة الاتفاق على سعر معادل بالدرهم، وحساب مبلغ العملة الرقمية المقابل بسعر مثبت وقت الاتفاق، وإتمام التحويل خلال فترة تسوية محددة. وتزيل معاملات العملات المستقرة مخاطر سعر الصرف تماماً، وتعمل بالقدر نفسه من القابلية للتوقع كالتحويل البنكي.
لماذا تتعامل شريحة متنامية من المشترين في الإمارات بالأصول الرقمية بالكامل
للمشترين الذين يحتفظون برأس مالهم في أصول رقمية، يتجنب التعامل المباشر التحويل إلى العملات التقليدية — وهي عملية تتضمن رسوم صرف ومتطلبات إفصاح وتأخيرات في المعالجة. وإذا كانت الأموال بالفعل بعملات رقمية، فإن الشراء المباشر هو الطريق الأكثر كفاءة.
هذا واقع عملي لشريحة محددة من سوق الإمارات. المشترون القادمون من خلفيات التقنية والاستثمار والأعمال الدولية كثيراً ما يحتفظون بجزء كبير من ثرواتهم في أصول رقمية. وبالنسبة لهم، الدفع بالعملات الرقمية ليس تجربة — بل هو ببساطة حيث يوجد المال.
كما يجد المشترون الدوليون الذين يشترون من دبي ويرتبون التصدير أن العملات الرقمية مفيدة. فهي تتجاوز تعقيدات تحويل العملات والتأخيرات المصاحبة للحوالات الدولية من دول ذات بيئات مصرفية أكثر تقييداً، ما يتيح إتمام المعاملات أسرع وبوسطاء أقل.
التقلبات والامتثال وما يجب تأكيده قبل الدفع بالعملات الرقمية
تقلب الأسعار هو الخطر الأساسي في العملات الرقمية غير المستقرة. قد تتغير قيمة معاملة بيتكوين أو إيثريوم بشكل ملموس بين وقت الاتفاق والتسوية. وتدير المعارض ذات السمعة الجيدة ذلك بسعر معادل بالدرهم مثبت بوضوح عند البيع وفترة تسوية قصيرة — ويجب على المشترين التأكد من وجود الأمرين قبل المتابعة.
تنطبق التزامات الامتثال هنا بالصرامة نفسها كالنقد. بموجب لوائح الإمارات، تتطلب معاملات العملات الرقمية توثيق ملكية المحفظة وإقرارات مصدر الأصول. وأي معرض يعمل ضمن إطار VARA سيطلب ذلك. ويجب أن يتعامل المشترون مع معاملة العملات الرقمية بالاستعداد نفسه الذي يجلبونه لأي شراء موثق عالي القيمة.
كما أن القبول ليس شاملاً في السوق. تبقى العملات الرقمية مرهونة بالمعرض، وتتطلب عملية التسوية تنسيقاً أكبر من الحوالة البنكية العادية. وتأكيد القبول والإجراءات مسبقاً يوفر الوقت على الطرفين.
الأنسب لـ: المشترون الذين يملكون أصولاً رقمية كبيرة، والعملاء الدوليون الباحثون عن معاملة عابرة للحدود أنظف، ومن يفضلون تجنب تحويل مراكزهم إلى العملات التقليدية دون داعٍ.
اختيار طريقة الدفع المناسبة لوضعك المالي
تناسب الطرق الثلاث أنواعاً مختلفة من المشترين. يوضح الجدول أدناه المتغيرات الرئيسية:
| نقداً | تمويل بنكي | عملات رقمية | |
|---|---|---|---|
| سرعة المعاملة | سريعة | متوسطة | سريعة |
| موقف التفاوض | قوي | متوسطة | متوسطة |
| التكلفة المستمرة | لا يوجد | تُطبق فوائد | لا يوجد |
| التأثير على السيولة | مرتفع | منخفض | يعتمد على الأرصدة |
| المستندات المطلوبة | متوسطة | كثيرة | متوسطة |
| الملكية من اليوم الأول | نعم | لا (رهن لصالح الجهة الممولة) | نعم |
| التوفر | متاح للجميع | حسب البنك | حسب المعرض |
لا توجد طريقة واحدة صحيحة لكل مشترٍ. يعتمد الاختيار الصحيح على مكان رأس مالك، والالتزامات التي تريد تحملها، والطريقة التي تفضل بها إتمام معاملة بهذا الحجم. والطرق الثلاث تُستخدم بانتظام في سوق السيارات الفاخرة في الإمارات — من قبل مشترين درسوا خياراتهم بعناية.
في Verano Motors، نتعامل مع المشترين عبر طرق الدفع الثلاث. تُدار كل معاملة بمستندات كاملة وشفافية، أياً كانت طريقة الدفع. وإذا كانت لديك سيارة محددة في ذهنك أو تريد فهم ما هو ممكن في وضعك، تواصل معنا مباشرة — وسنعطيك إجابة واضحة.
تصفح سياراتنا المتوفرة حالياً على veranomotors.ae/inventory أو تواصل معنا لمناقشة سيارة محددة.
الأسئلة الشائعة
1. ما البنوك التي تقدم تمويل السيارات الفاخرة في الإمارات؟
يقدم بنك الإمارات دبي الوطني وبنك أبوظبي التجاري والمشرق وبنك أبوظبي الأول جميعها تمويلاً للسيارات الفاخرة، بمبالغ قروض تصل إلى 1,500,000 درهم أو أكثر حسب ملف دخلك.
2. ما الدفعة الأولى المعتادة لقرض سيارة فاخرة في الإمارات؟
يحتاج الوافدون عموماً إلى دفعة أولى لا تقل عن 20%. ويتأهل المواطنون الإماراتيون عادةً لنسبة 15%. ويختلف ذلك حسب المؤسسة والسيارة، لذا تأكد مباشرة مع الجهة الممولة.
3. هل العملات الرقمية وسيلة دفع قانونية للسيارات في الإمارات؟
نعم. وضعت سلطة VARA في دبي إطاراً تنظيمياً رسمياً لمعاملات العملات الرقمية. والدفع ببيتكوين أو إيثريوم أو العملات المستقرة معترف به قانونياً، بشرط استيفاء الطرفين لالتزامات الامتثال والتوثيق المطلوبة.
4. ما العملة الرقمية الأكثر استخداماً لشراء السيارات في دبي؟
USDT هي الخيار المفضل لأنها مرتبطة بالدولار الأمريكي، ما يزيل مخاطر سعر الصرف بين الاتفاق والتسوية. كما تُقبل بيتكوين وإيثريوم، لكن تثبيت سعر معادل بالدرهم وقت الاتفاق أمر ضروري.
5. هل يؤثر تمويل السيارة الفاخرة على ملكية المركبة في الإمارات؟
نعم. يحتفظ البنك برهن على السيارة حتى السداد الكامل للقرض. وبيع السيارة أو تصديرها أو نقل ملكيتها قبل انتهاء المدة يتطلب فك رهن الجهة الممولة أولاً.